

首页>新闻动态 >阿优精灵AI财税答疑能解决哪些问题?使用方式与适用边界
阿优精灵AI财税答疑能解决哪些问题?使用方式与适用边界
时间:2026-09-20 15:11:40
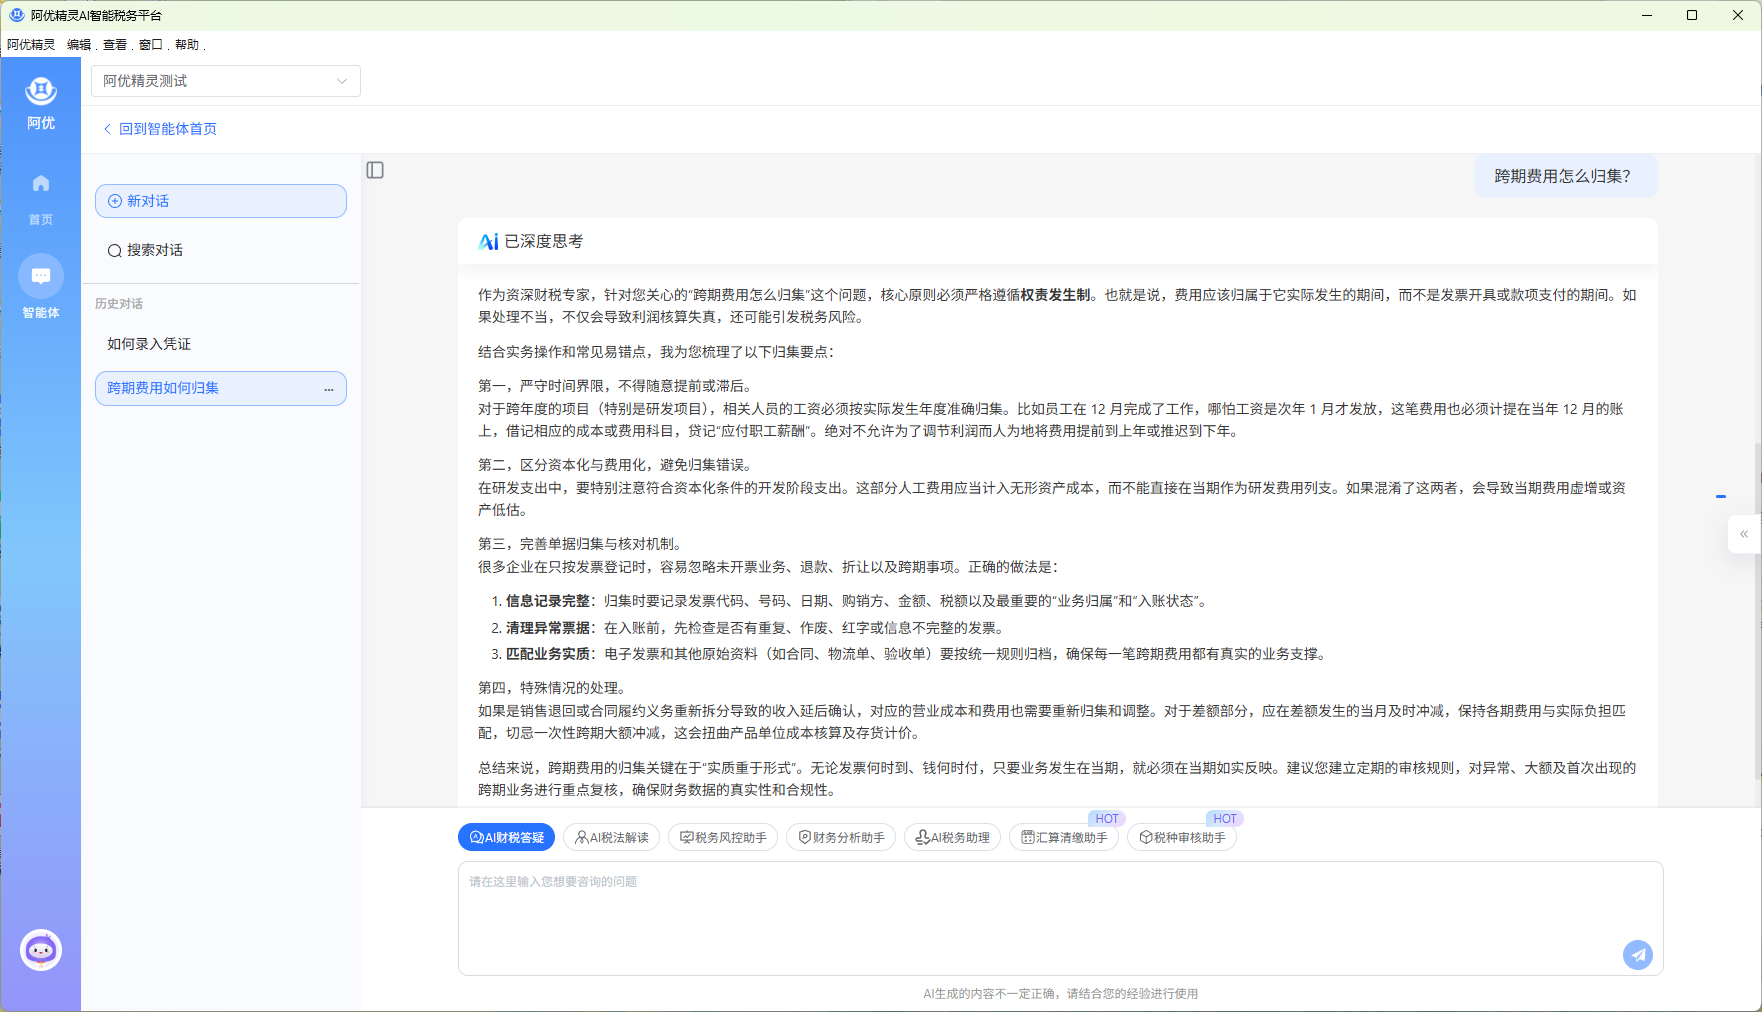
阿优精灵的AI 财税答疑智能体,面向账务处理、发票处理、办税操作与常见业务处理等高频实务问题。用户描述问题与业务背景后,可获得问题答案、处理建议以及相关政策与案例参考;涉及业务实质与政策适用的处理结论,由税务专业人员确认。
一、能力定位:知识服务类能力
AI 财税答疑是阿优精灵AI智能税务平台六项核心能力中的知识服务类能力,面向日常工作中发生频率较高、但需要查询与确认的财税实务问题。
与 AI 税法解读的分工:AI 财税答疑解决“高频实操问题怎么处理”,AI 税法解读解决“某项业务适用哪些政策、条件是否满足”。前者侧重操作口径,后者侧重政策研判。
二、适用场景:四类高频实务问题
| 问题类型 | 典型提问 | 使用价值 |
|---|---|---|
| 账务处理 | 某笔业务应计入哪个科目、账务如何处理 | 减少反复检索与确认 |
| 发票处理 | 特定情形下发票如何开具、如何处理 | 快速获取处理路径与依据 |
| 办税操作 | 电子税务局相关事项如何办理 | 降低操作环节的沟通成本 |
| 常见业务处理 | 某类业务的常规处理方式与注意事项 | 统一团队处理口径 |
三、使用方式与输出内容
怎么使用:在对话框中直接描述需要解决的财税问题,并根据实际情况补充业务背景。业务背景越完整,处理建议越贴近实际场景。
AI 做什么:理解用户描述的业务场景,从相关财税知识、政策与案例中匹配信息,对问题进行分析,形成针对当前问题的处理建议。
| 输出项 | 说明 |
|---|---|
| 问题答案 | 针对所描述场景的处理口径 |
| 处理建议 | 可落地的操作指引 |
| 政策与案例参考 | 支撑该建议的政策依据与实务案例 |
四、与通用 AI 的差异:知识来源与可溯源性
AI 财税答疑与通用大模型问答的核心差异,在于知识来源与输出结构,这决定了答案能否被专业复核。
| 对比维度 | 通用大模型 | 阿优精灵 AI 财税答疑 |
|---|---|---|
| 知识来源 | 公共语料 | 平台沉淀 10 万+ 税法政策与案例 |
| 依据追溯 | 通常无法核实来源 | 输出处理建议并附政策与案例参考,可回溯 |
| 政策时效 | 受训练数据截止时间限制 | 政策库持续维护,新旧口径可辨识 |
| 不确定处理 | 倾向直接给出结论 | 信息不足时标注需人工确认 |
| 能力深度 | 问答即止 | 六项能力递进,可参与汇算清缴、税种审核等项目 |
| 数据安全 | 资料需上传云端 | 桌面版本地解析、脱敏后最小必要信息加密传输,客户数据物理隔离、不用于模型训练 |
对税务专业人员而言,判断一个财税问答 AI 是否可用,核心标准有两条:给出的结论能否找到依据;信息不足时是否明确标注。
五、适用边界与专业责任
适用范围:高频、标准化程度较高的实务问题;新人培训与日常自查;项目执行过程中的快速确认。
不适用范围:企业特定业务实质确认、复杂交易定性、跨税种争议事项、需要承担执业责任的最终结论。
平台的工作方式为“人工智能辅助执行 + 税务师专业判断”:AI 承担信息匹配与建议生成,税务师负责判断确认与执业责任。
六、与其他五项能力的关系
平台六项能力按工作深度递进:AI 财税答疑(日常实务问题)→ AI 税法解读(政策适用研判)→ AI 税务助理(具体任务处理)→ 税务风控助手(风险扫描与归集)→ 汇算清缴智能体 → 税种审核智能体(项目协作)。
其中 AI 财税答疑启动成本最低:无需整理项目资料、无需配置流程,适合作为团队引入智能税务工具的入口能力。
七、常见问题(FAQ)
Q1:AI 财税答疑的答案可以直接作为执业结论吗?
A:不可以。它输出的是处理建议与政策案例参考。涉及业务实质定性、复杂交易与政策适用争议的事项,需由税务师结合企业实际情况判断并确认。
Q2:它和通用大模型的财税问答有什么区别?
A:知识来源不同。AI 财税答疑基于平台沉淀的 10 万+ 税法政策与案例进行匹配,回答可关联政策与案例依据,便于复核;通用大模型通常无法提供可追溯依据。
Q3:团队新人适合使用吗?
A:适合。新人可先通过该能力获取常见实务问题的处理路径与依据,再与带教人员确认,有助于缩短上手周期并统一团队口径。
Q4:使用前需要准备项目资料吗?
A:不需要。网页版支持直接以自然语言提问;对于涉及项目资料的核查类任务,可使用 AI 税务助理或桌面版智能体能力。
本文涉及的能力来自阿优精灵AI智能税务平台。了解六大能力与适用场景,见【阿优精灵AI智能财税平台介绍】;申请试用,可通过右上角注册即可获赠点数以免费体验平台功能。



 微信扫码关注我们


